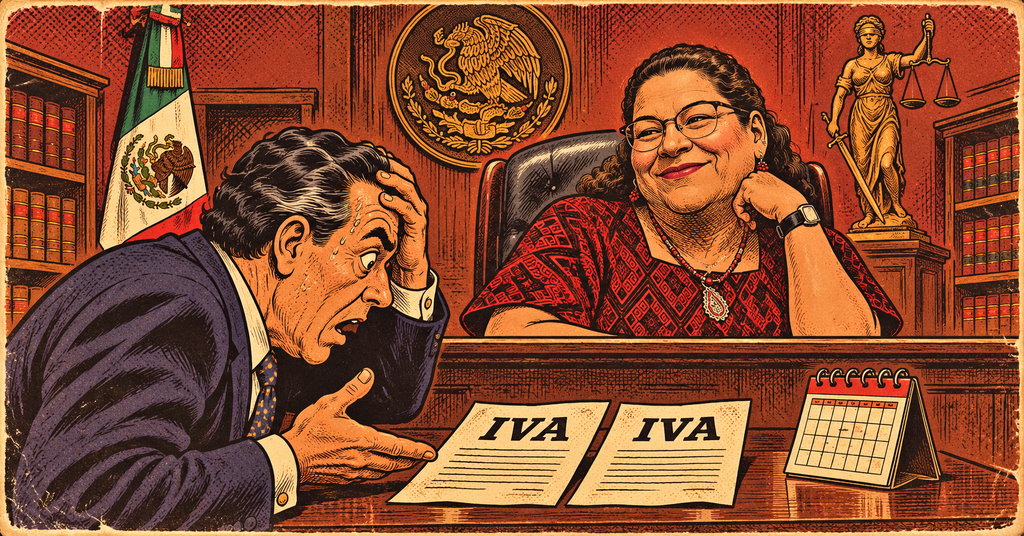
Oigan, plebes. Imaginen que les llega una cuenta que llevan años peleando y, cuando preguntan por qué se las quieren cobrar, les contestan que pueden pagarla en mensualidades. Más o menos así viene el proyecto que la Suprema Corte tiene en agenda este martes 10 de noviembre. La ministra Yasmín Esquivel propone respaldar el criterio del SAT sobre el llamado doble IVA a maquiladoras y darles facilidades para cubrir los adeudos.
¡Hijuesuchingadamadre! Qué detallazo. La pregunta era si procede el segundo cobro y ya hasta le están poniendo fechas al calendario.
La mercancía nunca salió de México
El pleito tiene su origen en ciertas operaciones del programa IMMEX. Una mercancía entra temporalmente al país y, al transferirse a una empresa mexicana, puede darse por retornada al extranjero en los papeles y luego por importada de manera definitiva. Todo eso puede ocurrir sin que la mercancía cruce físicamente la frontera.
Ahí es donde el SAT ve dos operaciones. Por un lado, la empresa mexicana paga IVA por la importación definitiva. Por el otro, debe retener y enterar el IVA que corresponde a la venta cuando le compra la mercancía a un proveedor extranjero sin establecimiento en México. Son dos obligaciones vinculadas a los mismos bienes. De ahí sale lo de “doble IVA”, aunque la tasa general sigue siendo del 16%.
El argumento del SAT es que el retorno virtual sirve para efectos aduaneros y que la venta, para efectos del IVA, ocurrió en México. La discusión es precisamente si ese esquema permite exigir la retención además del impuesto por importar. Los tribunales que han revisado el asunto llegaron a conclusiones distintas. Por eso importa lo que resuelva el Pleno en el expediente 8/2025.
Al SAT le salen al menos 44 mil millones de pesos
El SAT busca cobrar al menos 44 mil millones de pesos por IVA que considera que las maquiladoras debieron retener entre 2019 y 2023. Ese es el monto reclamado que se ha reportado. El proyecto de la Corte busca fijar el criterio jurídico que podría aplicarse en los pleitos que siguen abiertos.
Y aquí viene la facilidad. La propuesta contempla que el pago de un mes pueda aplicarse contra el adeudo del siguiente, de modo que la empresa cubra la diferencia que corresponda. Eso puede aliviar la presión sobre la caja. Para una planta que paga nómina, compra insumos y financia inventario, sí importa cuánto dinero tiene que sacar de golpe.
Pero el orden de la discusión importa igual. Primero hay que explicar por qué el SAT puede exigir la retención en estas operaciones y después cuánto se debe en cada caso. Si los propios tribunales se dividieron sobre cómo leer la regla, las empresas tienen derecho a saber qué interpretación se va a aplicar y qué consecuencias tendrá sobre operaciones de hace años.
Porque para repartir una cuenta en mensualidades basta una calculadora. Para justificar el segundo cobro está la Suprema Corte.